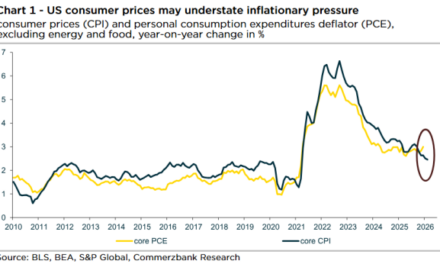
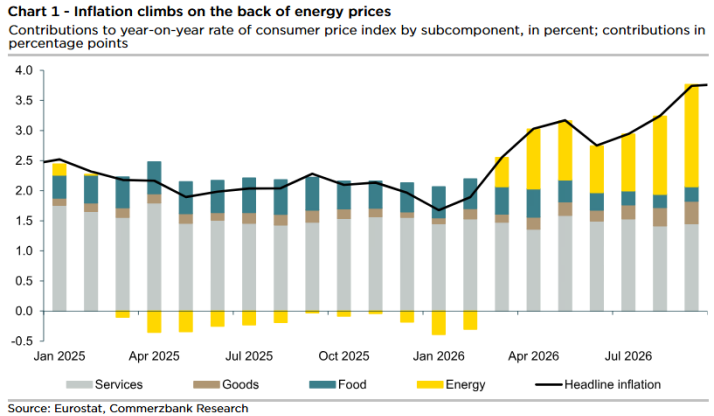
En Europa el IPC adelantado de septiembre sorprendía al alza: 3,8% YoY (vs. 3,6% esperado y 3,2% en agosto). La subyacente en ligero ascenso: 2,5% YoY desde el 2,4%. Los componentes que explican la diferencia han sido la energía (del 14,3% al 18,8%) y, en menor medida, los alimentos (del 1,1% al 1,4%). Efectos indirectos que van emergiendo. Con la general en estos niveles, es previsible cierto traslado a la subyacente en los próximos meses, aunque el riesgo de una espiral inflacionista sigue distante. A diferencia de 2022, el shock es energético, de oferta, no de demanda.
Resistencia macro, con múltiples palancas (IA, consumo, gasto público), según geografías. Solidez micro, con excelentes resultados corporativos, revisiones al alza y comentarios optimistas. En Estados Unidos, amplio efecto riqueza desde los mercados financieros; en Europa, tasa de ahorro que sigue siendo elevada. Crecimientos positivos, sin visos de estancamiento pese a la subida de la energía.
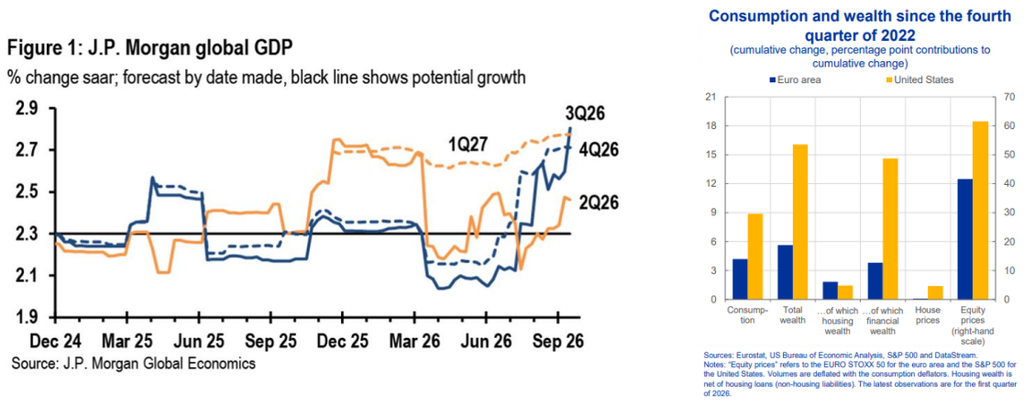
¿Dónde están los riesgos? En una energía más cara, tipos altos de forma sostenida, o una brusca corrección de los mercados de renta variable desde la IA…A la fecha, no hay preocupación en los mercados laborales, que siguen en tasas de paro en niveles muy bajos.
¿Qué esperar de los bancos centrales en este entorno?
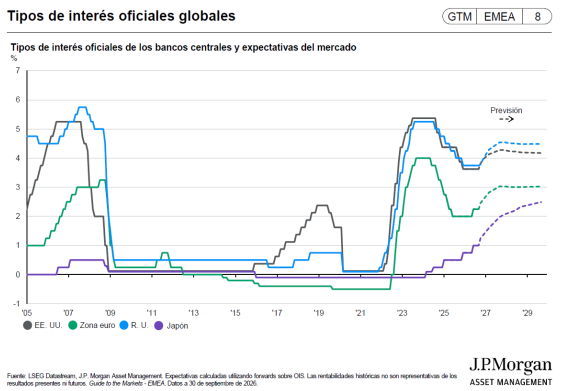
/ Tipos más altos, ampliamente descontados por el mercado, que cotiza más de dos subidas para la FED, BoJ y el BCE con la próxima en las citas de diciembre. Mientras, el BoE es el único de los cuatro bancos centrales que no tocó tipos en septiembre, y para el que se descuenta una subida para noviembre y hasta casi cuatro a un año.
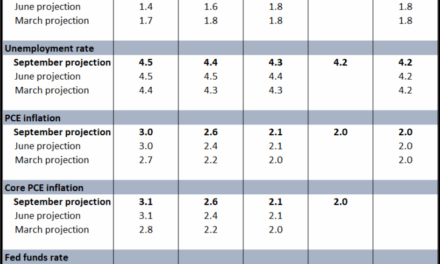
/ Para el BCE, esperamos una nueva subida de +25 p.b. en diciembre y no descartamos otra adicional hasta el 3% (2027) si la energía no cede. Desde la FED, ritmo similar: diciembre y primer trimestre como fechas posibles.