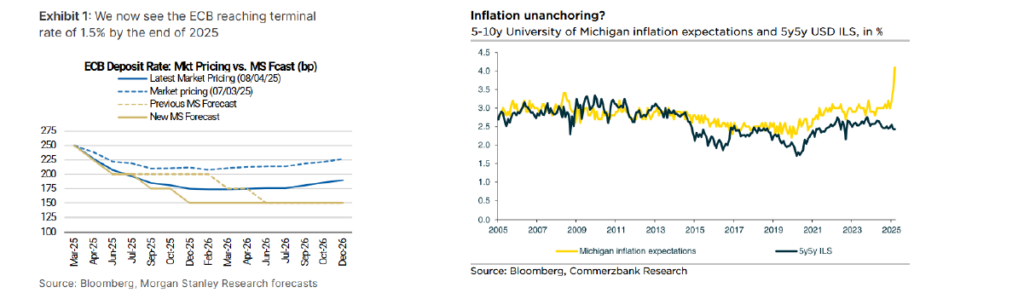
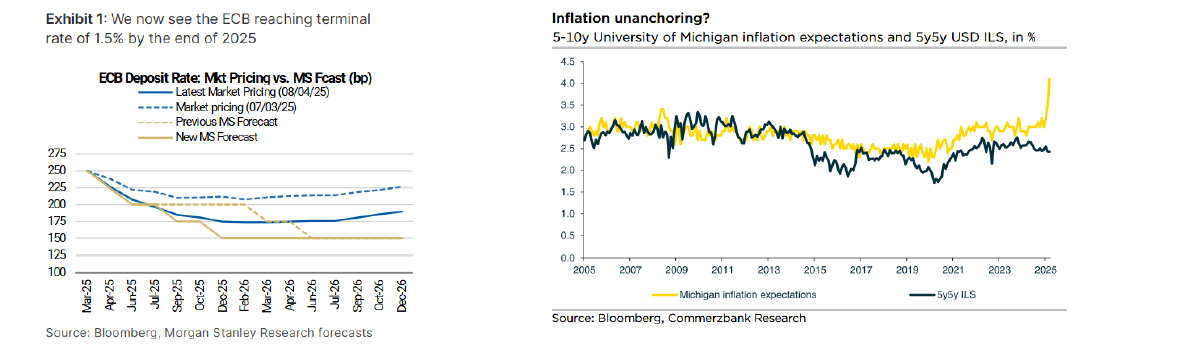
Podemos esperar una nueva bajada de tipos de interés (25 puntos básicos): aunque más debatida que las previas (no en vano nos acercamos a niveles próximos al 2%…), la macro aún la apoya. BCE que probablemente sea cauto en dar cualquier indicación a futuro, dejando abiertas todas las posibilidades dada la incertidumbre actual.
- Atentos, aún más, a los mensajes: ¿impacto de los aranceles en inflación/crecimiento?, ¿cambio en la visión de la política monetaria?, ¿problemas de liquidez a la vista? Podríamos ver un cambio en la descripción de la política monetaria desde un “significativamente menos restrictiva” hacia niveles más próximos a la neutralidad.
Seguimos manteniendo objetivo del tipo depo en el 2%. Sobre el impacto de los aranceles en Europa, mucho dependerá de la negociación con Trump, de la posibilidad de represalia de la UE… - Mientras, la FED, aún lejos de su próxima reunión programada: mensajes que siguen en la línea de la preocupación del impacto sobre los aranceles, y de la no intención inmediata de bajar los tipos. Inflación que dio un respiro (general y subyacente a la baja), pero expectativas de precios en las encuestas que no lo hacen.