… con consecuencias aún valorándose en lo económico, lo geopolítico, para los mercados:
- ¿Qué ha cambiado? En los mercados, tensión por doquier y con volatilidades extremas, y alguna jornada puntual de histórica recuperación. En la política, pausa temporal en los aranceles ex China: ¿podemos recuperar la tesis central de “aranceles como herramienta de negociación”?
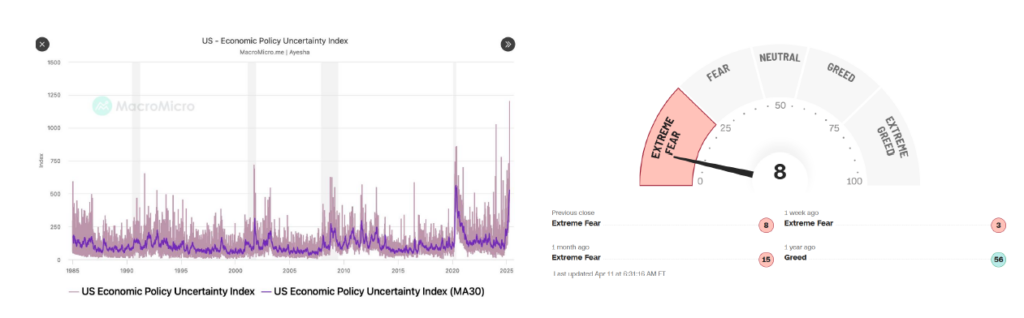
- ¿Qué sigue igual? Sentimiento muy tocado, pesimismo minorista e institucional. Muchos de los interrogantes previos nos acompañan (¿implicaciones para el comercio internacional?). Niveles que no han sido extremos en diferenciales de crédito o en valoraciones del S&P, pero sí en términos del VIX. Siguen faltando los catalizadores clásicos: no esperaríamos mucho de la temporada de resultados; el estrés financiero no ha sido suficiente para medidas extraordinarias de la FED; los datos macro van a traer mucho ruido y quizás no aún la presión necesaria para que la FED recorte tipos.
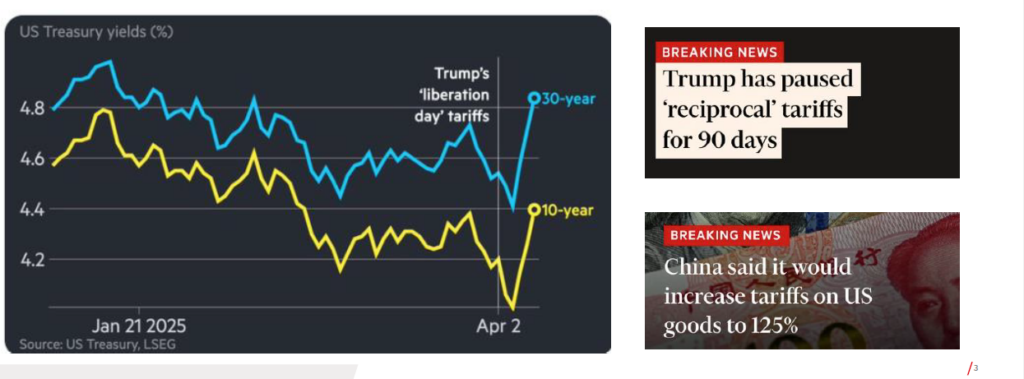
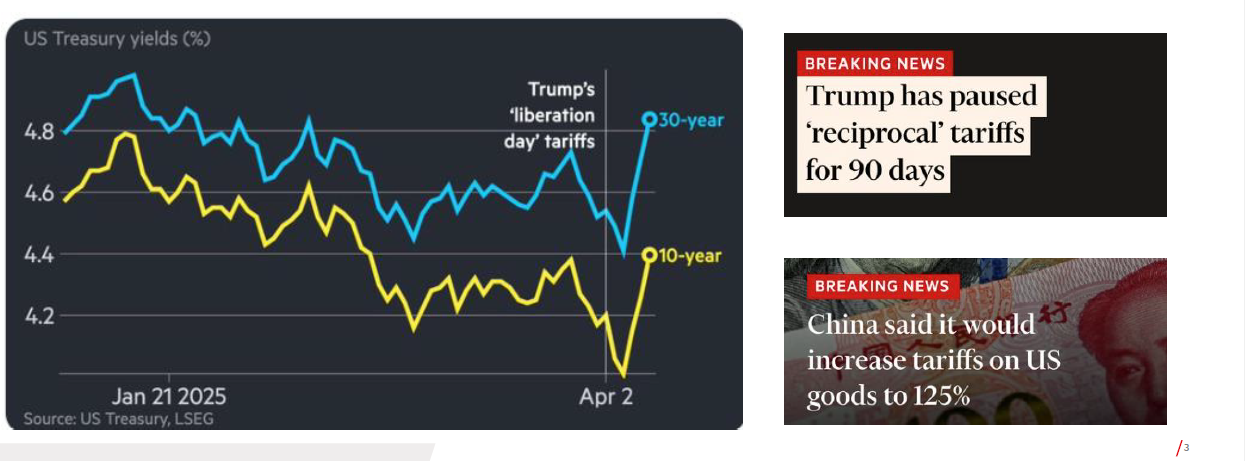
- ¿Qué hemos aprendido o confirmado? Que la Administración Trump es más sensible a las TIR del treasury que a los niveles del S&P. Que China es el objetivo comercial. Que el mercado se mueve por titulares.
- ¿Qué podemos hacer? El escenario cambia, con una mayor prima de riesgo, pero no es GCF, ni la gran depresión, y la FED seguiría actuando si fuera necesario (¿vía compra de deuda temporal, líneas de liquidez como primeras opciones?). Aunque sigue sin ser entorno para tomar más riesgo, no lo bajaríamos en este punto, no esperamos que el marco actual de aranceles se mantenga. Renta fija que, mientras tanto, salvo escenarios como en 2022, puede ser refugio, especialmente en euros