La recta final del año está dejando señales interesantes para los inversores. Mientras los mercados siguen pendientes de los bancos centrales, algunos indicadores apuntan a un escenario diferente al que dominó los últimos años: menor presión inflacionista, crecimiento más moderado y unas expectativas de tipos que podrían estar cerca de su punto más exigente
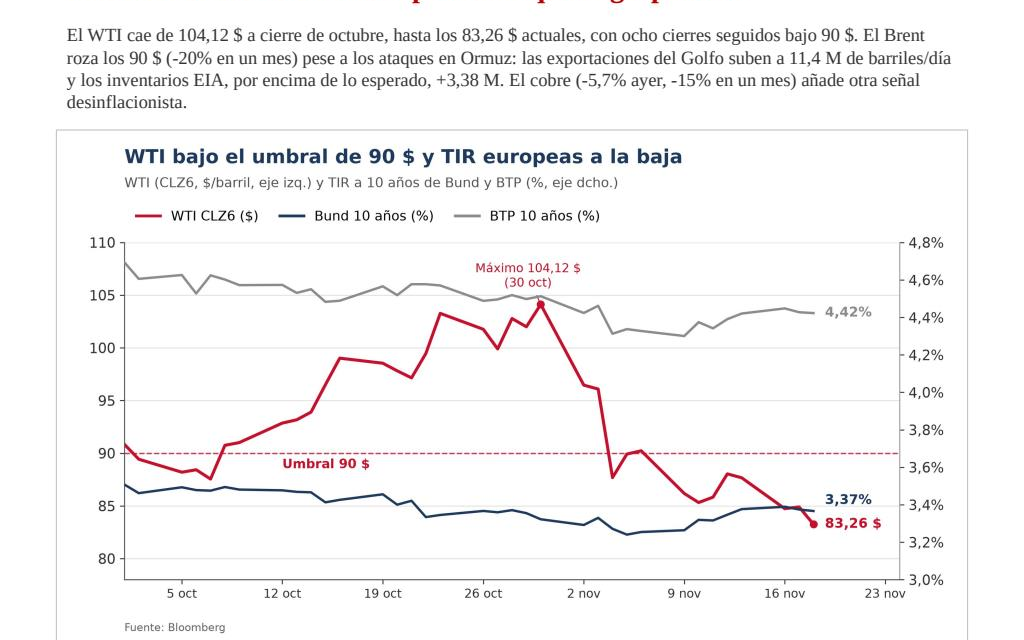
El petróleo deja de ser una amenaza inmediata para los precios
Uno de los movimientos más llamativos de las últimas semanas ha sido la caída del petróleo. A pesar de la persistencia de tensiones geopolíticas en Oriente Medio, el mercado está prestando más atención al exceso de oferta y al aumento de inventarios que a los riesgos derivados del contexto internacional.
El barril de WTI ha retrocedido desde los máximos alcanzados a finales de octubre y acumula varias sesiones por debajo de los 90 dólares, mientras que el Brent ha llegado a corregir cerca de un 20% en apenas un mes. A ello se suma la debilidad de otras materias primas como el cobre, otro factor que apunta a una moderación de las presiones inflacionistas globales.
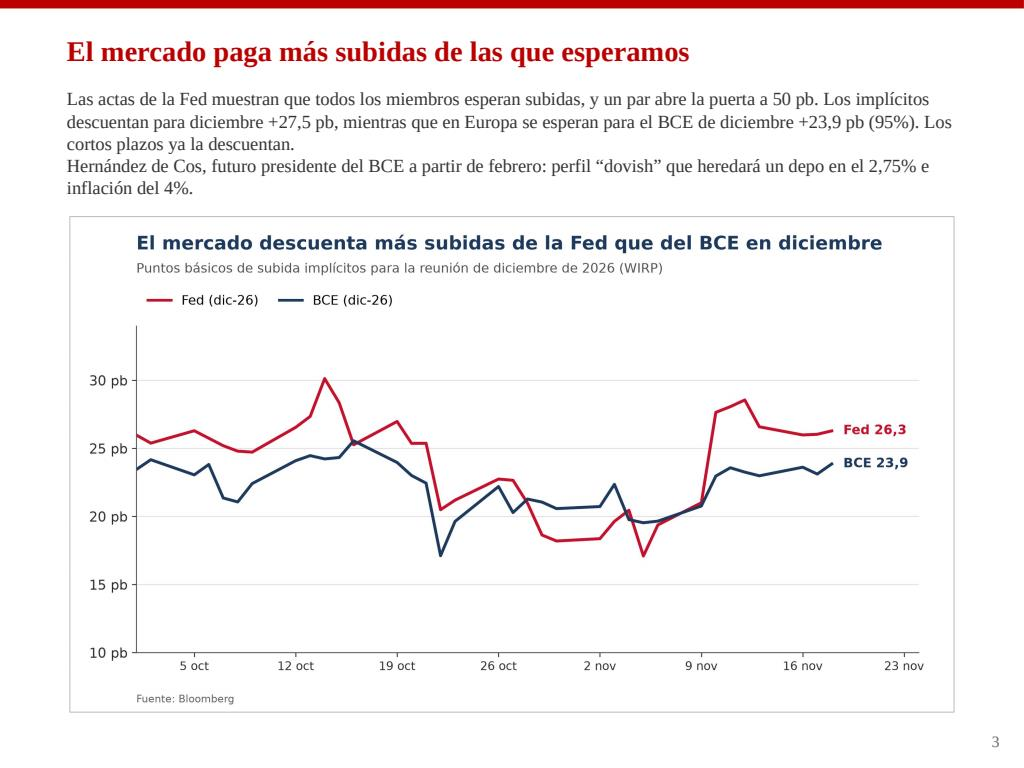
Los mercados siguen descontando nuevas subidas de tipos
Pese a esta mejora en algunos indicadores de inflación, los inversores continúan anticipando nuevas subidas por parte de los bancos centrales. Las expectativas implícitas en mercado reflejan prácticamente una subida adicional tanto por parte de la Reserva Federal como del Banco Central Europeo en sus próximas reuniones.
Sin embargo, una parte importante de ese endurecimiento monetario ya está incorporado en los tramos más cortos de las curvas. Esto significa que buena parte del ajuste previsto por los bancos centrales ya ha sido asumido por los mercados financieros
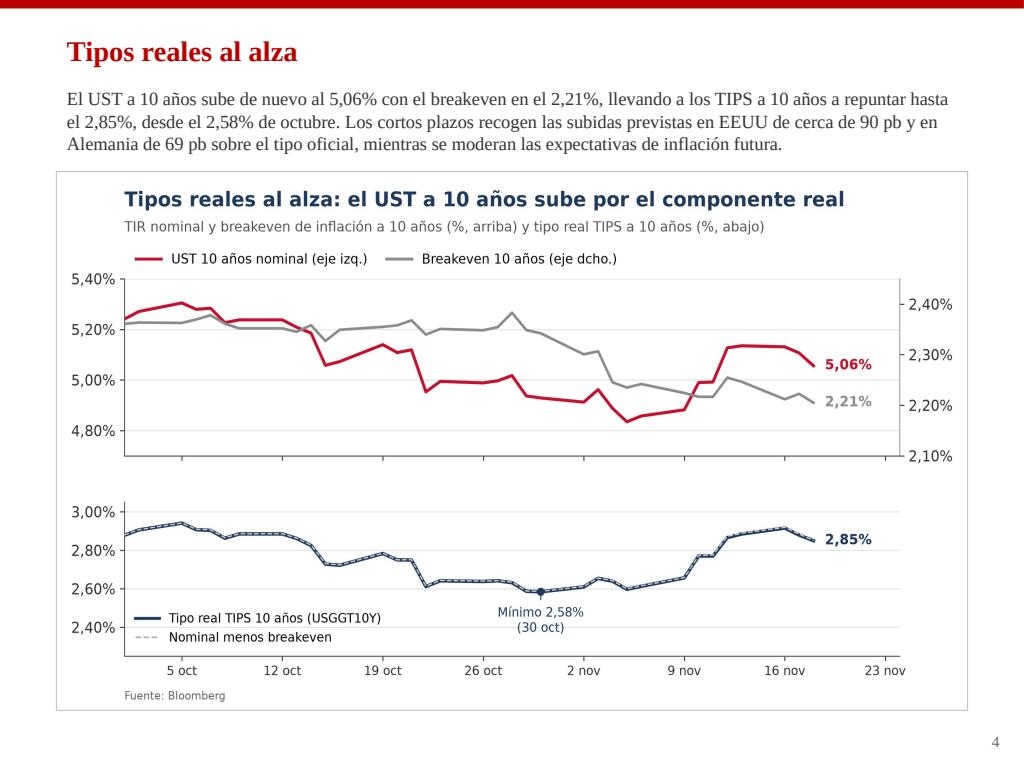
Los tipos reales vuelven a ganar protagonismo
Otro elemento relevante es el comportamiento de los tipos reales, es decir, los rendimientos descontando la inflación esperada. En Estados Unidos, el incremento reciente de las rentabilidades a largo plazo no responde tanto a mayores expectativas de inflación como a un aumento del componente real.
Esta evolución suele interpretarse como una señal de mayor exigencia por parte de los inversores para financiar a largo plazo a gobiernos y empresas. Al mismo tiempo, refleja que el mercado empieza a confiar más en que la inflación futura estará bajo control
Un euro más débil, pero sin señales de estrés
El euro también ha seguido perdiendo terreno frente al dólar y se sitúa en mínimos del año. No obstante, el comportamiento del mercado de divisas muestra una característica relevante: la caída se está produciendo de forma ordenada.
La volatilidad implícita permanece contenida, lo que indica que los inversores no perciben este movimiento como una fuente de riesgo sistémico, sino como el resultado de la divergencia entre las expectativas económicas y monetarias de ambas regiones.